
Acompte sur facture : règles, TVA et exemple chiffré pour bien facturer
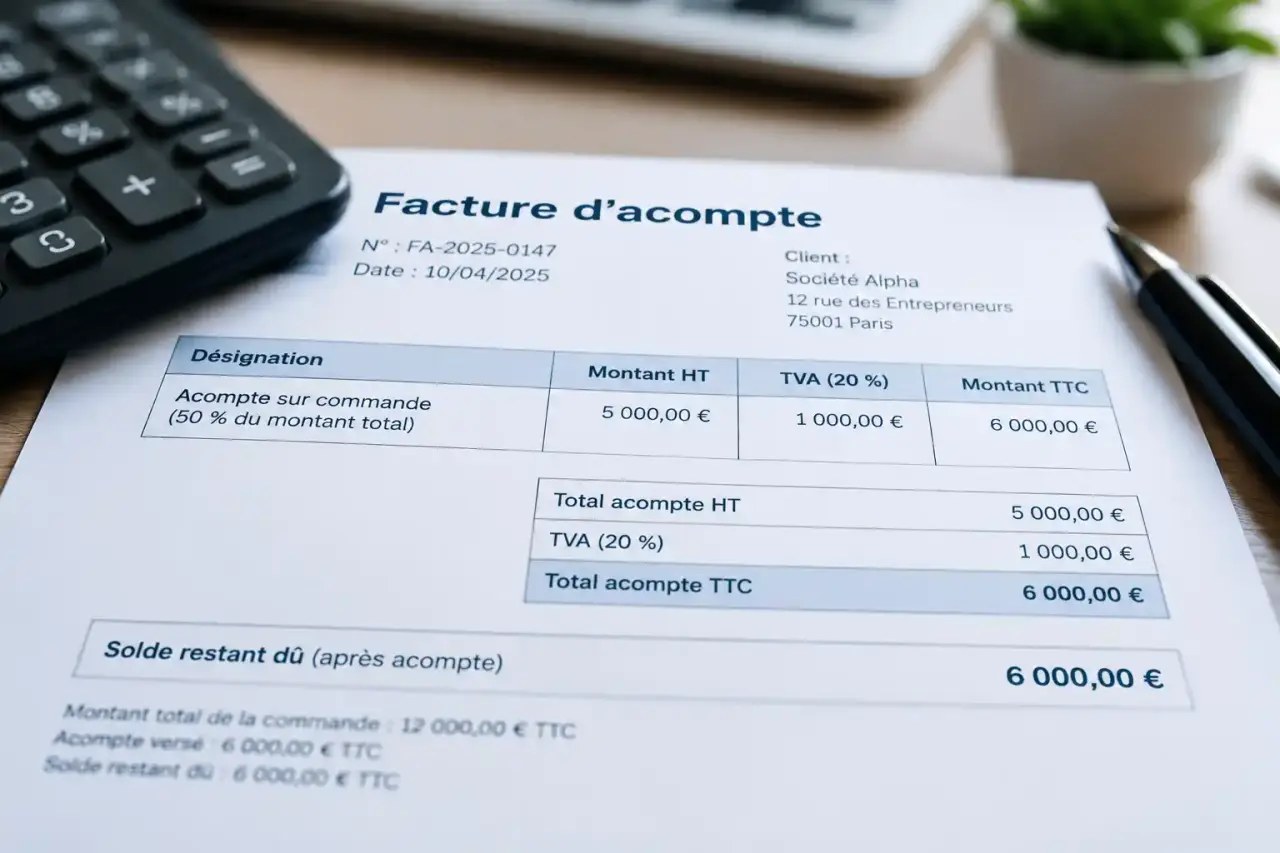
Un acompte sur facture est une somme versée par le client avant l’exécution complète d’une prestation ou la livraison d’un bien. Entre professionnels, ce versement doit donner lieu à une facture d’acompte dès l’encaissement, avec les mêmes mentions qu’une facture classique et la TVA correspondante. La somme est ensuite déduite de la facture finale, dite facture de solde. Contrairement aux arrhes, l’acompte engage fermement les deux parties : le client ne peut pas se désister en abandonnant simplement ce qu’il a payé.
- Définition : un paiement partiel anticipé qui vaut engagement ferme du client et du vendeur.
- Facture : obligatoire entre professionnels pour tout acompte encaissé, avec un numéro propre dans la séquence.
- TVA : exigible à l’encaissement de l’acompte, pour les ventes de biens comme pour les prestations de services.
- Solde : la facture finale reprend le prix total et retranche l’acompte, en hors taxes et en TVA.
Table of Contents
Acompte ou arrhes : une différence qui engage les deux parties
Les deux mots circulent souvent comme des synonymes, à tort. Leur portée juridique n’a rien à voir, et le terme inscrit sur le devis ou le bon de commande détermine ce qui se passera si l’un des deux change d’avis.
L’acompte constitue un premier paiement sur un contrat conclu de manière définitive. Le client qui renonce reste en principe redevable du prix, et le professionnel qui ne livre pas peut être condamné à exécuter ou à indemniser. Les arrhes, elles, ménagent une porte de sortie : le client qui se rétracte les perd, le vendeur qui se désiste doit en rendre le double.
Dans les contrats conclus entre un professionnel et un consommateur, le Code de la consommation pose une règle simple : sauf stipulation contraire, les sommes versées d’avance sont des arrhes. Un artisan ou un commerçant qui souhaite un engagement ferme a donc intérêt à écrire clairement le mot acompte dans ses documents. En l’absence de précision, c’est le régime des arrhes qui s’applique, plus favorable au particulier.
Quand la facture d’acompte devient obligatoire
Le Code général des impôts impose l’émission d’une facture pour les acomptes perçus par un assujetti auprès d’un autre professionnel. Le document doit être établi dès que la somme est encaissée, et non au moment où elle est réclamée. Une simple demande de paiement envoyée avant le virement relève de l’appel de fonds ou de la proforma : elle n’a pas valeur de facture et ne déclenche pas la TVA.
Pour une vente à un particulier, la facture n’est pas systématiquement exigée, sauf dans certains cas (travaux immobiliers, demande expresse du client, prestations au-delà de certains montants). Beaucoup d’entreprises en émettent tout de même une, par souci de traçabilité et parce que leur logiciel le fait automatiquement. C’est une bonne pratique : le client dispose d’une preuve de son versement, et la comptabilité reste lisible.
Rédiger la facture d’acompte ligne par ligne
Une facture d’acompte n’est pas un document allégé. Elle suit les règles de forme de n’importe quelle facture, avec quelques précisions propres à son caractère partiel. Le tableau ci-dessous reprend les éléments attendus et la façon de les renseigner.
| Élément | Ce qu’il faut indiquer |
|---|---|
| Numéro | Un numéro unique, pris dans la même séquence chronologique que les autres factures |
| Dates | Date d’émission et date d’encaissement de l’acompte |
| Parties | Dénomination, adresse, SIREN et numéro de TVA intracommunautaire du vendeur et de l’acheteur professionnel |
| Référence | Le devis ou le bon de commande auquel l’acompte se rattache |
| Désignation | Mention explicite de l’acompte, avec son pourcentage et le prix total de la commande |
| Montants | Base hors taxes de l’acompte, taux et montant de TVA, total TTC encaissé |
| Conditions | Échéance du solde, pénalités de retard et indemnité forfaitaire de 40 € pour frais de recouvrement |
Une micro-entreprise placée en franchise en base de TVA émet elle aussi une facture d’acompte, sans ligne de taxe mais avec la mention « TVA non applicable, article 293 B du CGI ». Chaque mention manquante ou erronée expose à une amende fiscale de 15 €, plafonnée au quart du montant facturé : peu de chose sur une facture isolée, davantage lorsque l’erreur se répète sur tout un exercice.
La TVA sur un acompte : exigible dès l’encaissement
Depuis le 1er janvier 2023, les règles se sont alignées : pour une livraison de biens comme pour une prestation de services, la TVA afférente à un acompte devient exigible au moment où il est encaissé. Auparavant, les ventes de marchandises échappaient à ce principe, ce qui créait des décalages fréquents entre facturation et déclaration.
Concrètement, le vendeur reverse la taxe sur sa déclaration du mois ou du trimestre de l’encaissement, même si la commande n’est livrée que bien plus tard. Le client professionnel, de son côté, peut récupérer cette TVA dès qu’il détient la facture d’acompte et que la taxe est exigible chez son fournisseur. Les opérations intracommunautaires obéissent à des règles particulières, qu’il vaut mieux vérifier avec un expert-comptable avant d’émettre le document.
En comptabilité, l’acompte reçu s’enregistre au compte 4191 (clients, avances et acomptes reçus sur commandes) et non directement en chiffre d’affaires. Le client le porte au compte 4091. Les deux écritures sont soldées lors de la facture finale.
Un exemple chiffré, du devis à la facture de solde
Prenons une commande de 10 000 € HT, soumise à une TVA de 20 %, avec un acompte de 30 % versé à la signature du devis.
| Document | Montant HT | TVA 20 % | Montant TTC |
|---|---|---|---|
| Devis signé (prix total) | 10 000 € | 2 000 € | 12 000 € |
| Facture d’acompte (30 %) | 3 000 € | 600 € | 3 600 € |
| Déduction sur la facture de solde | moins 3 000 € | moins 600 € | moins 3 600 € |
| Net à payer au solde | 7 000 € | 1 400 € | 8 400 € |
La facture de solde ne se contente pas d’afficher 8 400 €. Elle reprend la totalité de la prestation (10 000 € HT, 2 000 € de TVA), puis retranche l’acompte en rappelant le numéro et la date de la facture d’acompte correspondante. Cette présentation permet à n’importe quel lecteur, contrôleur fiscal compris, de reconstituer l’opération sans ouvrir d’autre pièce. Lorsque plusieurs acomptes ont été versés, chacun est listé avec sa référence.
L’erreur classique consiste à facturer le solde comme s’il s’agissait d’une vente autonome de 7 000 € HT. Le chiffre d’affaires total reste juste, mais le lien entre les documents disparaît et le rapprochement devient laborieux en fin d’exercice.
Annulation de la commande : le sort de la somme versée
Si le contrat est rompu, tout dépend de la qualification retenue et de la partie responsable. Avec un acompte, le client qui renonce sans motif légitime ne récupère pas automatiquement son versement, et le professionnel peut même réclamer le reste du prix ou des dommages et intérêts. Si c’est le vendeur qui manque à ses obligations, il doit rembourser et peut devoir indemniser le préjudice subi.
Lorsqu’un remboursement intervient, la facture d’acompte ne se supprime pas et ne se modifie pas. Le professionnel émet une facture d’avoir, qui annule tout ou partie de la somme et permet de régulariser la TVA déjà déclarée. Les conditions générales de vente gagnent à prévoir ces situations à l’avance : délai de remboursement, frais engagés conservés, cas de force majeure. En cas de litige sérieux, l’avis d’un juriste reste préférable à une interprétation hâtive.
Fixer le pourcentage d’acompte sans freiner la signature
Le droit commun ne fixe pas de taux maximal : 30 % est l’usage le plus répandu, mais certaines professions demandent 40 ou 50 % lorsque des matériaux doivent être achetés en amont. Quelques secteurs sont toutefois encadrés par des textes spécifiques, comme la construction de maisons individuelles ou la vente en l’état futur d’achèvement, où les appels de fonds suivent un échéancier réglementé.
Au-delà du chiffre, la manière de présenter l’acompte pèse sur la décision du client. Un devis qui explique à quoi sert la somme (réserver une date, commander des fournitures, bloquer une équipe) passe beaucoup mieux qu’une ligne sèche exigeant un tiers du prix. Cette mise en récit du paiement relève autant de la gestion que du marketing, car elle transforme une contrainte de trésorerie en gage de sérieux aux yeux de l’acheteur. Un échelonnement en plusieurs acomptes, calé sur des étapes visibles du projet, rassure aussi les clients qui hésitent à avancer une grosse somme d’un coup.
- Annoncer le pourcentage dès le premier échange, pas au moment de la signature.
- Indiquer la date d’échéance du solde sur le devis, pour éviter toute surprise.
- Proposer plusieurs moyens de règlement, dont le virement instantané.
- Envoyer la facture d’acompte rapidement après réception des fonds, en guise d’accusé de réception.
Ce que change la facturation électronique pour les acomptes
Depuis le 1er septembre 2026, toutes les entreprises assujetties doivent être en mesure de recevoir des factures électroniques, et les grandes entreprises comme les ETI doivent déjà les émettre sous ce format. Les PME et micro-entreprises suivront à partir de septembre 2027. Les factures d’acompte entrent pleinement dans ce dispositif : elles transitent par une plateforme agréée et portent un code de type qui les distingue des factures ordinaires.
Ce cadre rend les liens entre documents plus stricts. La facture de solde doit référencer les acomptes de manière structurée, et les incohérences de montant sont repérées plus facilement. Pour les entreprises qui facturaient jusqu’ici leurs acomptes sur un simple tableur, c’est l’occasion de passer à un outil capable de gérer la chaîne complète : devis, acomptes, solde et avoirs éventuels.
Une facture d’acompte doit-elle porter un numéro distinct de la facture finale ?
Oui. Chaque facture d’acompte reçoit son propre numéro, attribué dans la même séquence continue que toutes les autres factures de l’entreprise. Créer une numérotation parallèle réservée aux acomptes est déconseillé, car l’administration fiscale exige une chronologie sans rupture.
Peut-on demander un acompte à un particulier sans devis signé ?
C’est possible en théorie, mais risqué. Sans document écrit qualifiant clairement la somme d’acompte, le versement sera traité comme des arrhes, ce qui permet au client de se désister en les abandonnant. Un devis daté et signé, mentionnant le terme exact, protège les deux parties.
Combien d’acomptes peut-on facturer pour une même commande ?
Aucune limite n’est fixée par la loi. Les chantiers longs donnent souvent lieu à plusieurs acomptes successifs, chacun faisant l’objet d’une facture distincte. La facture de solde les récapitule tous, avec leurs références et leurs montants hors taxes et de TVA.
Le client peut-il retarder le paiement du solde après avoir versé un acompte ?
Le versement initial ne lui donne aucun délai supplémentaire. Le solde est dû à l’échéance prévue au contrat ou sur la facture, et les délais de paiement entre professionnels restent plafonnés par le Code de commerce. Un retard ouvre droit aux pénalités prévues et à l’indemnité forfaitaire de recouvrement.